策略信号秒级响应
从条件触发到订单提交经过优化链路,减少排队延迟,网格和突破策略能更快抓住价格瞬间波动。
开放K线、成交、持仓等数据接口,附带代码示例和字段说明,方便开发者把平台数据接入自己的分析工具。
在策略设置里填单笔最大亏损比例、总仓位上限和最大回撤阈值。触发后系统自动减仓或暂停策略,还可以设置每日交易次数上限,防止异常行情下频繁开平仓。
取决于平台限制和资金量。多数平台支持同时运行多个策略,但每个策略占用保证金或仓位额度。建议先用小资金跑2到3个策略,观察整体风险敞口再增加。
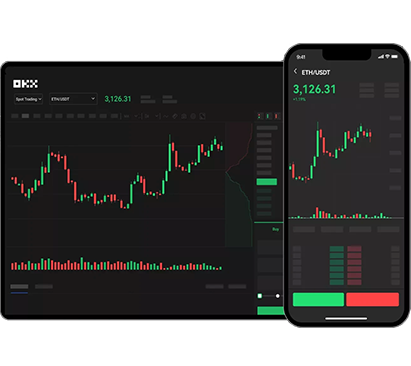
从条件触发到订单提交经过优化链路,减少排队延迟,网格和突破策略能更快抓住价格瞬间波动。
不一定。平台提供可视化策略模板和参数面板,选均线周期、止盈比例就能生成策略。想写自定义逻辑再用Python或平台脚本语言,新手从模板改起更快。
常见原因是滑点、手续费和行情延迟。回测用收盘价成交,实盘挂单可能没成交或成交价更差。建议回测时加上手续费和滑点设置,用模拟盘先跑一周对比。
写好策略后先用历史K线跑一遍,看胜率和最大回撤,避免拿真金白银试错,回测报告直接显示盈亏曲线和交易明细。
社区里可复制公开的策略模板,查看作者的回测曲线和实盘表现,一键克隆后修改参数即可使用。
创建API密钥时可勾选只读、交易、提币权限,量化交易通常只开交易权限,即使密钥泄露也无法转走资产。
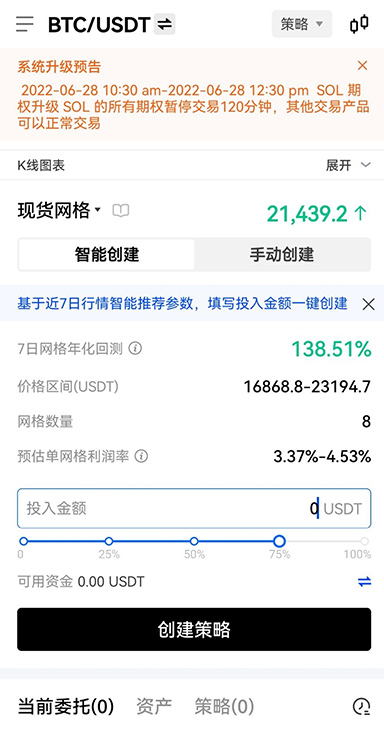
先开模拟账户,选一个简单策略如双均线,用半年历史数据回测看效果。调好参数后小资金实盘跑一周,观察实际成交和滑点。设置单笔亏损不超过总资金2%的风控,再逐步增加策略数量。别一上来就上高杠杆,先跑通流程再优化收益。
首页展示每个策略的累计收益率、最大回撤、胜率和持仓分布,不用自己算表格,一眼判断策略是否继续运行。
提供仿真账户和实时行情,用虚拟资金测试策略逻辑,熟悉下单流程后再切换到实盘,减少初期失误。
一个账户可同时运行趋势、套利、网格等不同策略,每个策略独立计算盈亏和风控,方便对比效果并调整资金分配。
别再手动盯盘错过买卖点,现在注册量化交易平台,用回测验证策略,设置好风控自动跑单,把精力留给策略优化。