理财年化收益,第一次看懂回报率不踩坑

透明计算场景适配动态追踪

刚接触理财时,看到“年化收益”四个字很容易一头雾水——它到底代表实际到手多少钱?为什么不同产品标注的收益率差别那么大?本页从零开始,帮你理清年化收益的计算逻辑、常见表述陷阱和挑选产品的实用方法,让你在比较不同理财方案时有据可依,不被表面数字牵着走。

官网注册 APP下载

产品筛选器

按年化收益区间、风险等级、持有期限三个维度筛选理财产品,快速缩小选择范围,不用逐个点开看详情。

收益换算一目了然

输入投入金额和持有天数,自动算出预计到期收益,不用自己按计算器,避免百分比换算失误。

年化收益4%和七日年化4%有什么区别?

年化收益通常指按一整年计算的理论回报率,而七日年化是用最近七天收益折算出的年化参考值,会随市场波动每天变化,不代表未来一年都能维持这个水平。看产品时先确认标注的是哪种口径。

理财年化收益怎么算?三步走清实际操作流程

先确认产品标注的是“成立以来年化”还是“七日年化”或“业绩比较基准”,再输入你的实际投入金额和计划持有天数,系统会按对应计息规则换算出预计收益。最后对比扣除管理费后的净收益,避免被毛收益数字误导。整个流程无需金融背景,跟着提示填即可。

你的每一分投入都有迹可循:资金流向与收益结算透明化

理财年化收益的可信度建立在资金流向透明的基础上。每笔投入对应的底层资产类别、计息起止时间、收益到账记录都可以在明细中逐笔核对。遇到收益与预期不符时,先查看计息规则说明和实际持有天数,再对照结算记录排查差异来源,而不是凭感觉猜测。

新手选理财年化收益产品,这几个优势值得关注

新手第一次买,投多少钱比较合适?

建议从你能承受损失的小额资金开始,比如几百到一千元,先走完一遍申购、计息、赎回的完整流程,熟悉收益结算节奏和到账时间。等对规则有把握后再逐步增加投入,不要一上来就把大额资金锁进长期产品。
收益明细随时查

每日收益变动、累计收益总额、待结算收益分项展示,不用等到期才知道自己赚了多少,随时掌握动态。

提前赎回会影响已经产生的年化收益吗?

要看具体产品的赎回规则。部分产品提前赎回会按活期利率重新计息,已产生的收益会打折扣;有的产品则不允许提前赎回。购买前在产品详情页确认赎回条款,避免临时用钱时收益受损。
为什么我实际到手的收益比标称年化收益少?

常见原因有三个:持有时间不足一年,收益按实际天数折算;产品扣除了管理费或服务费;标注的是业绩比较基准而非承诺收益。核对产品说明书的计息规则和费用明细就能找到差额来源。

持有期限灵活选

从活期到定期多档期限可选,年化收益随期限不同而变化,你能根据自己的资金闲置时间挑到匹配的方案。

计息规则写清楚

每个产品页面明确标注起息日、计息方式和收益发放频率,不用翻半天说明书才知道钱什么时候开始算收益。
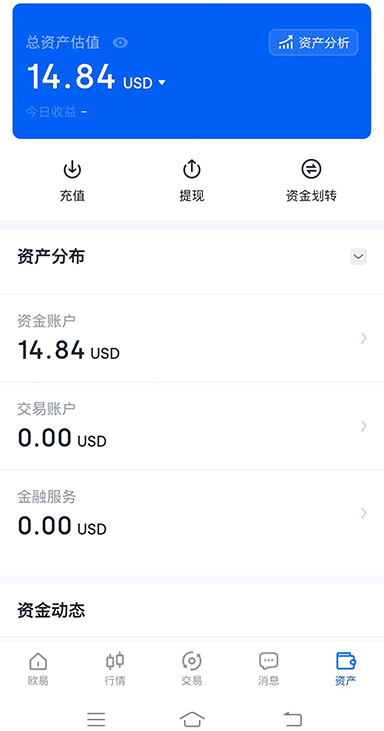
理财年化收益随身查:APP端功能一览

围绕理财年化收益的配套服务与工具

本金与收益分开记账

投入本金和已实现收益在账户中分列显示,赎回时清楚知道哪部分是本金、哪部分是赚到的,对账不混乱。

收益到账不拖延

产品到期或赎回后,收益按约定时间自动结算到账户余额,不需要手动申请,到账记录可追溯。

收益日历

以日历形式展示每日收益到账和产品到期节点,帮你提前规划资金安排,避免忘记赎回或续投。
收益提醒可自定义

理财年化收益

可以设置年化收益变动提醒和到期提醒,当产品收益水平出现明显变化或即将到期时收到通知,不错过调整时机。
理财年化收益 常见问题指南

1收益计算器
输入金额和期限快速试算不同年化收益下的到期收益,支持等额本息和先息后本两种常见计息方式对比。
2同类产品横向对比
把不同期限、不同计息方式的理财产品放在同一维度比较,年化收益高低一眼看清,不被模糊表述误导。
3年化收益越高的产品是不是越值得买?
不一定。高年化收益往往对应更长的锁定期、更高的风险等级或更复杂的计息结构。新手建议先看产品底层资产类型和风险说明,再结合自己的资金闲置时间和风险承受能力做判断,不要只盯着收益率数字。
4第一次买理财?从看懂年化收益开始
第一步,先搞清楚产品标注的年化收益是固定值还是浮动参考值;第二步,用收益计算器把百分比换算成实际金额,看是否符合自己的预期;第三步,确认计息起止时间和赎回规则,避免因提前赎回损失收益;第四步,从小额短期产品开始尝试,熟悉收益结算节奏后再考虑加大投入。记住,年化收益只是一个参考指标,不代表实际到手收益,最终以产品说明书的计息规则为准。
5历史波动有迹可循
展示产品过去一段时间的年化收益变化曲线,帮你判断当前收益水平是否稳定,而不是只看一个静态数字。

别再被年化收益数字绕晕,从看懂规则开始

理财年化收益不是越高越好,看懂计息规则才是第一步。现在就用收益计算器试算一笔,把百分比换成实际金额,做出更清醒的选择。