风控经验沉淀
社区整理了常见量化交易事故案例,如止损失效、仓位计算错误和滑点超预期,并附上改进后的代码片段,供新成员参考。
不建议直接实盘。社区分享的代码多为逻辑演示,缺少针对实盘环境的异常处理和风控模块。你需要补充止损失效、网络中断和部分成交的处理逻辑,并用小资金验证后再放大。
实盘信号讨论主要用于观察策略在真实环境下的执行细节,如滑点和成交速度,而不是跟单依据。可信度取决于分享者是否贴出完整成交记录,建议多方比对,不盲目跟随。
上传到社区策略库的代码会经过基础语法检查和依赖项扫描,标记出可能引入外部请求或读取敏感文件的代码段,提醒使用者注意。
社区整理了常见量化交易事故案例,如止损失效、仓位计算错误和滑点超预期,并附上改进后的代码片段,供新成员参考。
成员会分享各自使用的交易所API延迟测试结果和WebSocket连接方案,帮助你在部署高频策略时选择合适的网络环境和库版本。
社区维护一个公开的延迟测试页面,展示不同交易所接口在各地网络下的响应时间,供量化交易者选择部署节点。
社区内同时运行着网格、跨期套利和动量策略的讨论帖,你可以横向比较不同逻辑在相同行情下的表现,快速定位适合自己风险偏好的方向。
社区成员常分享Python和JS编写的策略片段,涵盖网格、套利和趋势跟踪,可直接参考修改,减少从零开发的时间。
避免在单一时间段过度调参。社区经验是先用较长历史数据做粗调,再用最近三个月数据做验证,观察参数在样本外的表现。如果参数稍微变动收益骤降,说明过拟合风险高。
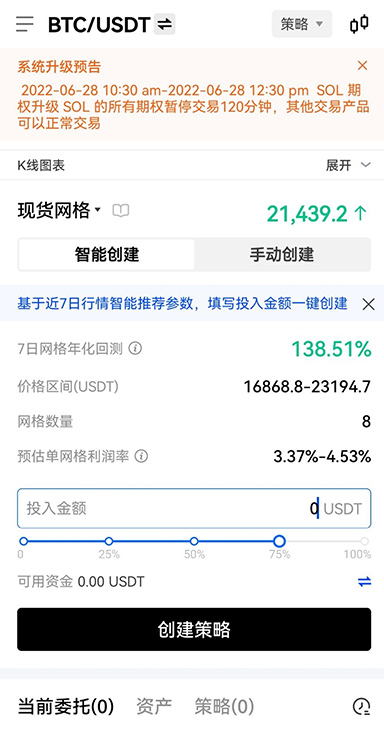
提供隔离的回测环境,内置常见指标计算和可视化组件,成员可上传策略逻辑快速生成报告,无需本地搭建完整框架。
量化交易依赖高质量历史数据,社区成员会交换清洗后的K线和Tick数据,并标注数据来源和缺口,避免回测结果失真。
社区主流使用Python,因其数据分析库丰富且回测框架多。如果侧重高频或低延迟,可参考成员分享的JavaScript和Rust方案。先从Python入手,熟悉回测流程后再考虑其他语言。
社区设有按币种划分的实时讨论频道,成员在行情剧烈波动时同步分享策略触发情况和订单执行结果,帮助彼此判断是市场异常还是策略逻辑问题。
别再独自试错。现在注册,获取社区策略库访问权限和回测数据包,参与本周的线上策略评审会,让实盘表现更稳定。